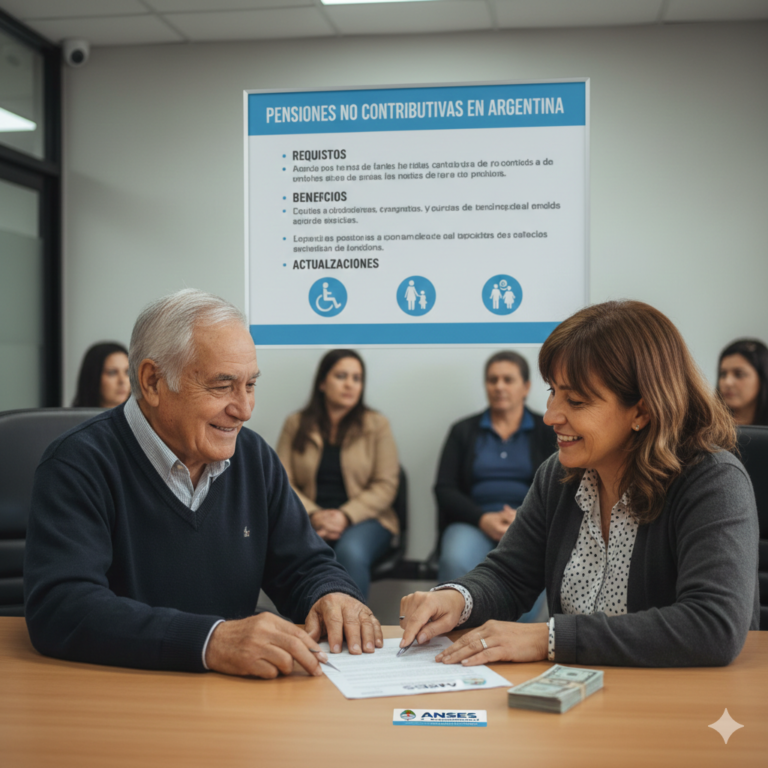

El Sistema Único de Asignaciones Familiares (SUAF) es el mecanismo a través del cual la ANSES liquida las asignaciones familiares a:
- Trabajadores en relación de dependencia;
- Personas desocupadas que perciben prestación por desempleo;
- Jubilados y pensionados;
- Monotributistas.
A diferencia de la Asignación Universal por Hijo (AUH), el SUAF no aplica un esquema de retención del 20%, ya que se presume que el trabajador formal se encuentra integrado a los sistemas contributivos de la seguridad social.
Categorías alcanzadas por el SUAF
El régimen de asignaciones familiares bajo el SUAF comprende distintos tipos de prestaciones, entre las que se destacan:
- Asignación por hijo;
- Asignación por hijo con discapacidad;
- Asignación prenatal;
- Ayuda Escolar Anual;
- Asignaciones por nacimiento, adopción y matrimonio.
El acceso a estas prestaciones depende fundamentalmente del nivel de ingresos del grupo familiar.
La lógica de los topes de ingresos (IGF)
El otorgamiento del Salario Familiar se rige por el concepto de Ingresos del Grupo Familiar (IGF).
La ANSES calcula el IGF mediante la suma de los ingresos brutos de ambos progenitores, independientemente de quién sea el titular del cobro.
Tope individual y tope familiar
El sistema establece dos límites simultáneos:
- Tope individual: si uno de los integrantes del grupo familiar supera el ingreso máximo permitido, se pierde el derecho a cobrar la asignación por hijo.
- Tope familiar: si la suma de los ingresos de ambos progenitores supera el umbral establecido, también se elimina el cobro mensual del beneficio.
Cuando se supera cualquiera de estos topes, la asignación no se liquida, aunque el vínculo familiar exista y esté correctamente registrado.
Relación con el Impuesto a las Ganancias
La superación de los topes del SUAF no elimina otros derechos fiscales. En estos casos:
- Se pierde el cobro mensual de la asignación por hijo;
- Se mantiene el derecho a aplicar deducciones en el Impuesto a las Ganancias, conforme a la normativa vigente.
Documentación necesaria y gestión de vínculos familiares
Uno de los principales obstáculos en el acceso efectivo al SUAF es la desactualización de los vínculos familiares en la base de datos de ANSES.
Dado que el pago es realizado directamente por ANSES —y no por el empleador, como ocurría en esquemas anteriores—, resulta imprescindible que el organismo cuente con información correcta sobre:
- Quiénes son los hijos o hijas;
- Quiénes ejercen la responsabilidad parental.
Registro y actualización de vínculos
Para garantizar el cobro del beneficio, es necesario que los vínculos familiares estén debidamente acreditados mediante:
- Partidas de nacimiento;
- DNI actualizados de padres, madres e hijos;
- Declaración correcta del grupo familiar en el sistema de ANSES.
El Formulario de “Madres” y el cambio de titularidad del cobro
En situaciones de separación o conflicto familiar, suele ocurrir que el titular del empleo —por ejemplo, el padre— perciba el SUAF, mientras que la madre es quien tiene el cuidado efectivo de los niños.
Cuando el progenitor que cobra la asignación no transfiere el dinero, la madre puede solicitar ante ANSES el cambio de titularidad del pago.
Este trámite se realiza mediante la presentación del denominado Formulario de Madres, que permite:
- Redirigir el depósito del SUAF a la cuenta bancaria de la madre;
- Realizar el cambio sin necesidad de intervención judicial;
- Prescindir del consentimiento del progenitor originalmente titular del cobro.
El SUAF se configura así como un régimen contributivo de asignaciones familiares que articula ingresos formales, límites económicos y protección de derechos, requiriendo una gestión activa de los vínculos familiares para asegurar que el beneficio llegue efectivamente a quienes ejercen el cuidado cotidiano de niñas y niños.