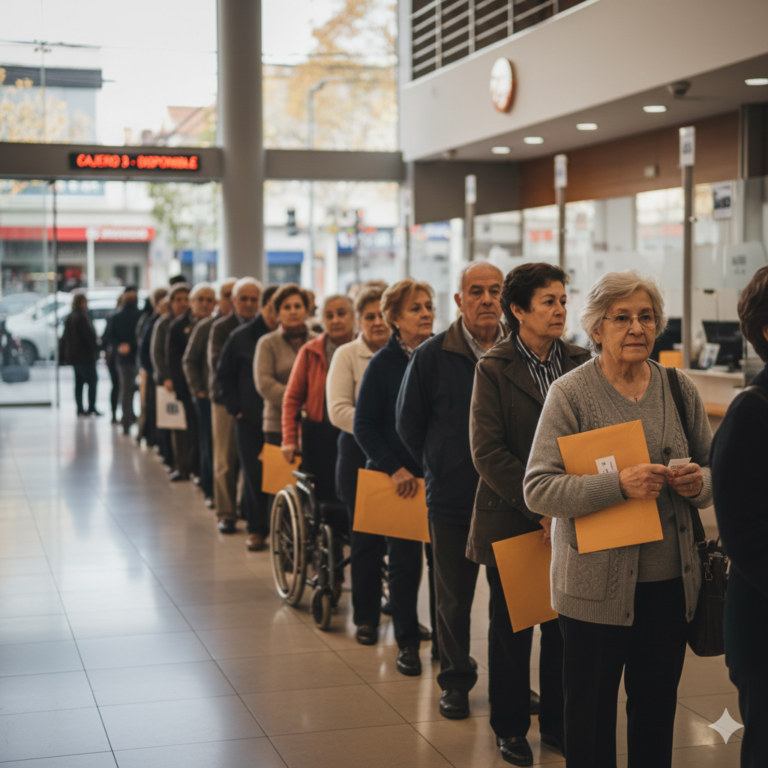

Para millones de jubilados argentinos, el debate no gira en torno a “cuánto aportaron”, sino a una pregunta mucho más urgente: ¿alcanza la jubilación mínima para vivir? En un contexto de inflación persistente, los aumentos previsionales se convierten en el principal mecanismo de defensa del poder adquisitivo.
En 2026, la jubilación mínima sigue siendo el eje del sistema previsional argentino. Sobre ella se apoyan refuerzos, bonos extraordinarios y políticas de contención social. Sin embargo, el funcionamiento de los aumentos y su relación con la inflación todavía genera confusión.
Este es el Dossier Completo sobre la jubilación mínima y los aumentos previsionales en Argentina. Aquí vas a entender qué es la jubilación mínima, cómo se actualiza, qué rol cumple la inflación, qué son los bonos y por qué no todos los jubilados reciben los mismos aumentos reales.
1. ¿Qué es la jubilación mínima en Argentina?
La jubilación mínima es el haber previsional más bajo permitido por ley. Ningún jubilado del sistema contributivo puede cobrar un monto inferior a ese piso, independientemente de sus aportes o salarios históricos.
Su función principal es:
- Garantizar un ingreso básico
- Evitar situaciones de indigencia en la vejez
- Servir como referencia para políticas de refuerzo
La jubilación mínima es fijada y pagada por la ANSES.
2. ¿Quiénes cobran la jubilación mínima?
Cobran la jubilación mínima:
- Jubilados con pocos años de aportes o salarios bajos
- Personas cuya jubilación calculada resulta inferior al piso legal
- Beneficiarios que accedieron mediante moratorias previsionales
En estos casos, el Estado complementa el haber hasta alcanzar el monto mínimo vigente.
3. Cómo se determina el valor de la jubilación mínima
El monto de la jubilación mínima no surge de aportes individuales, sino de decisiones de política pública.
Su valor depende de:
- La fórmula de movilidad previsional
- La situación fiscal del Estado
- La inflación acumulada
- Medidas extraordinarias del Poder Ejecutivo
Por eso, el aumento de la mínima no siempre refleja exactamente la inflación real.
4. Qué es la movilidad jubilatoria y cómo funciona
La movilidad jubilatoria es el mecanismo legal que permite actualizar los haberes previsionales de forma periódica.
Su objetivo es:
- Evitar la pérdida total del poder adquisitivo
- Ajustar los haberes según variables económicas
En la práctica, la movilidad define cuándo y cuánto aumentan las jubilaciones.
5. La relación entre inflación y aumentos previsionales
Aunque la inflación es un factor clave, los aumentos no siempre la igualan.
Esto ocurre porque:
- Los ajustes se aplican con rezago
- Se usan promedios de períodos anteriores
- Existen límites fiscales
En contextos inflacionarios altos, como los recientes, la jubilación mínima suele quedar rezagada frente al costo de vida.
6. Bonos y refuerzos: por qué existen y a quiénes alcanzan
Para compensar la pérdida de poder adquisitivo, el Estado suele otorgar:
- Bonos extraordinarios
- Refuerzos mensuales o puntuales
Estos beneficios:
- Generalmente alcanzan solo a quienes cobran la jubilación mínima
- No se incorporan al haber permanente
- Pueden variar mes a mes
Los bonos funcionan como una herramienta de emergencia, no como solución estructural.
7. ¿Los aumentos son iguales para todos los jubilados?
No. Aunque el porcentaje de aumento suele ser el mismo, el impacto real es diferente.
Ejemplo:
- Un 10% sobre una jubilación mínima genera un aumento bajo en términos absolutos
- El mismo 10% sobre un haber alto produce una diferencia mucho mayor
Por eso, el sistema tiende a complementar a los jubilados de menores ingresos con bonos.
8. Jubilación mínima vs. costo de vida en 2026
Uno de los mayores desafíos del sistema previsional es la brecha entre:
- Jubilación mínima
- Canasta básica de un adulto mayor
En 2026, esa brecha continúa siendo un punto crítico del debate público y político, impulsando discusiones sobre reformas y ajustes más frecuentes.
9. Errores comunes sobre aumentos jubilatorios
Muchos jubilados creen que:
- Los aumentos son discrecionales (no lo son totalmente)
- Los bonos forman parte del haber (no forman)
- La inflación se traslada automáticamente (no siempre ocurre)
Entender estas diferencias evita falsas expectativas y confusiones.
Conclusión: la jubilación mínima es un piso, no una garantía de bienestar
La jubilación mínima cumple un rol social fundamental, pero no asegura por sí sola una vida digna frente a la inflación persistente.
Los aumentos por movilidad y los bonos buscan amortiguar el impacto económico, pero no eliminan la brecha entre ingresos y costo de vida. Por eso, el debate previsional sigue siendo central en la Argentina de 2026.
Preguntas Frecuentes (FAQ)
¿La jubilación mínima aumenta automáticamente con la inflación?
No. Los aumentos se aplican mediante la fórmula de movilidad y no siempre reflejan el índice inflacionario real.
¿Los bonos se suman al haber jubilatorio?
No. Los bonos son pagos extraordinarios y no se incorporan de forma permanente al haber.
¿Todos los jubilados reciben bonos?
Generalmente no. Los bonos suelen estar dirigidos a quienes cobran la jubilación mínima o cercana a ella.
¿Puede eliminarse la jubilación mínima?
No. Es un piso legal del sistema previsional y una herramienta básica de protección social.
¿Conviene revisar una jubilación mínima?
En algunos casos, sí. Si hubo errores en aportes o salarios, una revisión puede elevar el haber por encima del mínimo.